

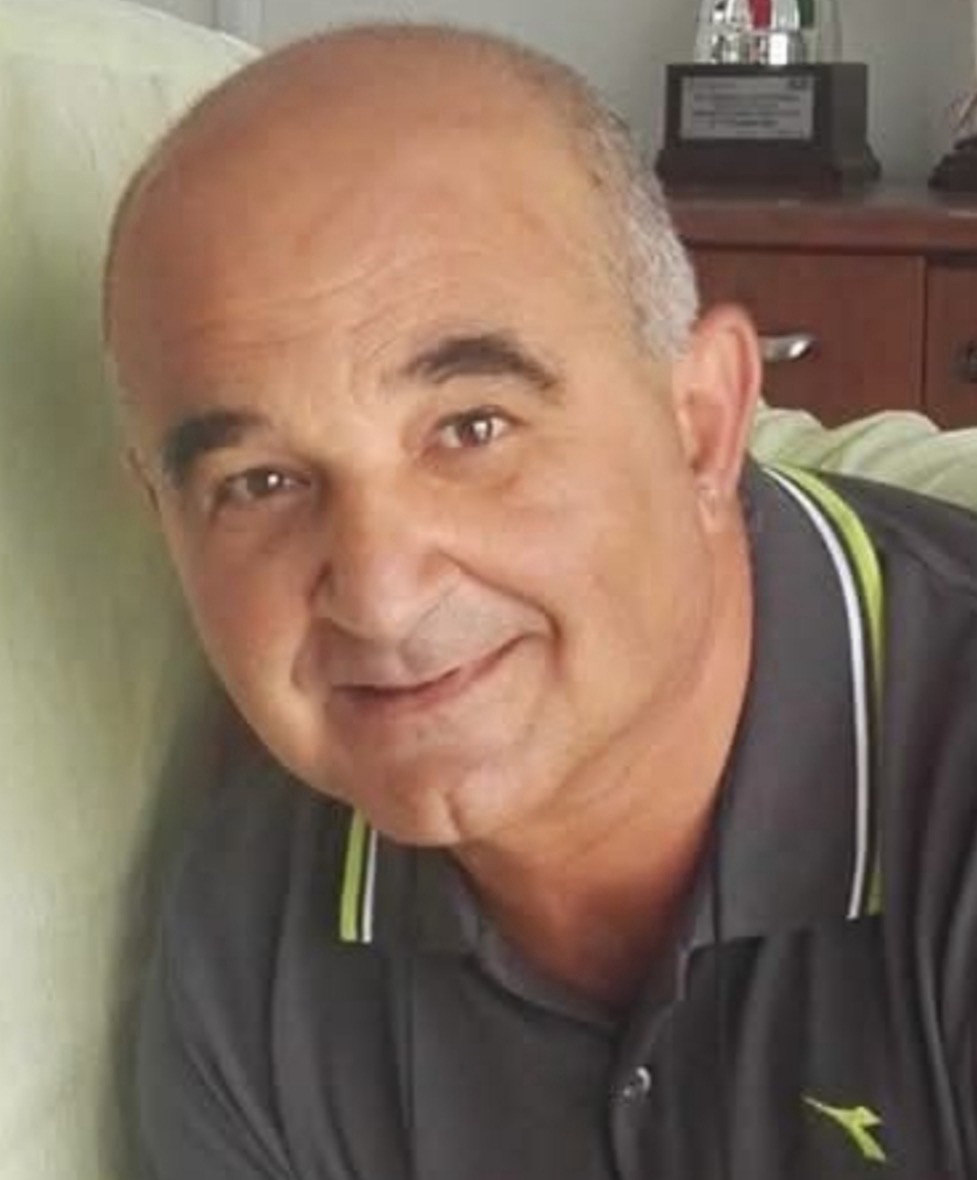
Mugnano: Raffaele Mandara, consigliere comunale del Partito Democratico a Mugnano di Napoli, ha formalizzato la rinuncia permanente a tutti i gettoni di presenza previsti per l’espletamento del suo incarico istituzionale. La disposizione è stata comunicata ufficialmente agli uffici del Comune attraverso l’invio di una Posta Elettronica Certificata (PEC). La decisione si applica alla totalità dei compensi spettanti all’amministratore, includendo sia la partecipazione alle sedute del Consiglio Comunale sia la presenza ai lavori delle commissioni consiliari.
La materia dei compensi per gli amministratori locali è normata dal Testo Unico degli Enti Locali (TUEL), nello specifico dal Decreto Legislativo 18 agosto 2000, n. 267. L’articolo 82, al comma 2, sancisce il diritto dei consiglieri comunali, provinciali e circoscrizionali a percepire un gettone di presenza legato all’effettiva partecipazione alle riunioni degli organi collegiali. L’ammontare di questa specifica indennità viene calcolato in base alla fascia demografica di appartenenza dell’Ente, nel rispetto dei tetti massimi di spesa fissati dalla legislazione nazionale.
Sotto il profilo giuridico, il diritto all’incasso del gettone si configura come un diritto soggettivo di natura patrimoniale e, in quanto tale, risulta liberamente disponibile da parte del diretto interessato. Affinché la rinuncia sia giuridicamente valida e operativa, le direttive del Ministero dell’Interno e la consolidata giurisprudenza della Corte dei Conti prescrivono che la volontà del consigliere debba essere comunicata all’Ente in forma scritta e inequivocabile. La trasmissione a mezzo PEC assolve pienamente a questo onere documentale, attestando la natura irrevocabile e permanente della decisione per l’intera durata del mandato.
A livello contabile, l’atto produce un effetto tecnico e immediato sul bilancio municipale. Le quote non erogate a seguito di rinuncia non vanno ad alimentare alcun fondo ripartibile tra gli altri membri dell’assise, ma si traducono in una mera economia di spesa. Tali risorse finanziarie rimangono dunque acquisite nelle casse del Comune, rientrando nella disponibilità generale del bilancio dell’Ente.